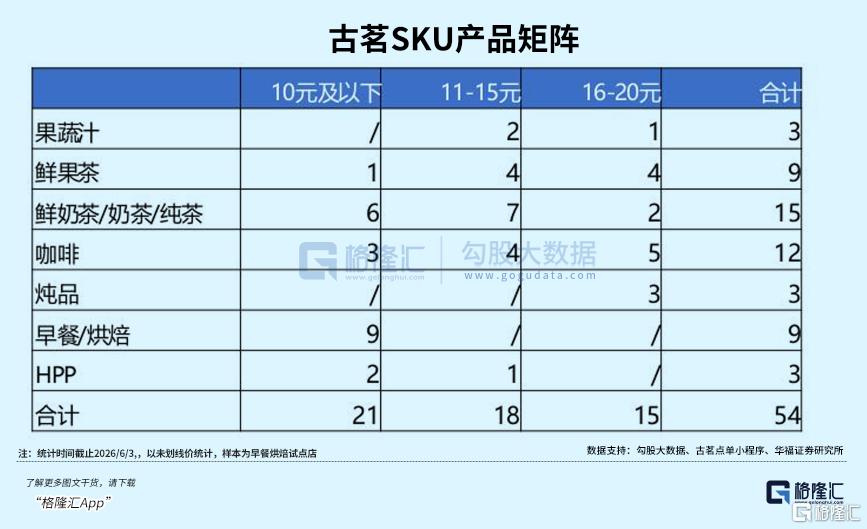
截至2026年6月,古茗约1.35万家门店已配备咖啡机,覆盖率超过九成。
而正是咖啡带来的早晨时段的营收,让古茗维持了上半年的增长。
茶百道、沪上阿姨、蜜雪冰城也纷纷跟进。
蜜雪冰城约6000家门店铺设了现磨咖啡机,沪上阿姨则有9000多家门店完成咖啡机升级。
蜜雪冰城旗下的幸运咖,门店规模已经突破万家,用的还是蜜雪那套下沉打法,低价、高密度、供应链驱动。
而在咖啡这一侧,瑞幸最大的对手库迪也没闲着。
目前,库迪的门店数已然达到约1.6万家,覆盖358个城市,是咖啡品牌中覆盖城市最广的。
但2026年上半年,库迪一度90天内关闭门店超过600家,大量联营商在社交媒体上挂出转让信息。
更值得玩味的,是价格战的风向转变。
2026年初,库迪宣布终止全场9.9元不限量的促销,仅保留3-7款产品维持低价,其余产品恢复常规售价,部分核心单品涨幅达30%-60%。
这场从2023年打到2026年的“9块9大战”,终于开始退潮了。
但退潮之后,留下的是更加残酷的存量竞争。
瑞幸的对手不仅没有减少,反而变得更多。
瑞幸,该怎么熬过这一场恶战?
03
贵还是便宜?
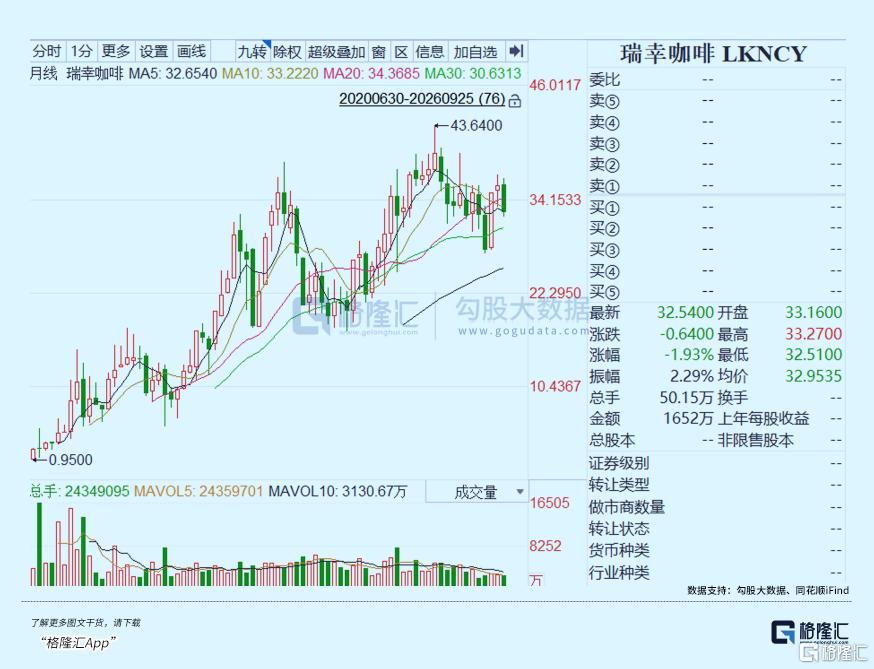
回到资本市场的视角,瑞幸的估值一直是个争议话题。
目前,瑞幸的市盈率约为19倍,远低于星巴克的58倍,但高于蜜雪集团的11倍。
如果对标具备国际品牌影响的星巴克,19倍太便宜了,但如果仅仅按餐饮公司估值,19倍又不算低。
这个数字本身就说明了一个问题,市场并不确定瑞幸是否具备成为国际品牌的潜力。
过去一年,瑞幸股价大致原地踏步,这背后或许就是,市场对其增长故事的兴趣正在迅速减退。
这也在某种程度上解释了,为什么时隔多年,穆巴达拉向瑞幸投资了这10亿美元。
有一个容易被忽略的细节,这笔交易并非典型的发股募资,而是老股转让。
大钲资本旗下两只老基金的出资人实现退出,穆巴达拉作为新的出资方进入,资金并未流入瑞幸的公司账户。
目前,瑞幸账上现金和短期存款已经达到109亿元,二季度现金净流入26.3亿元,并不缺钱。
那这笔钱,到底要拿来干什么?
市场目前的一些猜测,是并购。
大钲资本今年早些时候以4亿美元从雀巢手中收购了精品咖啡品牌蓝瓶咖啡,而瑞幸和大钲此前还曾联手竞购COSTA。
如果瑞幸想要讲一个新的增长故事,比如通过收购高端品牌来打开精品咖啡市场,或者通过并购海外标的来加速国际化,这10亿美元能够给予瑞幸充足的弹药。
目前瑞幸海外门店仅223家,占总门店数的0.6%,国际化的空间巨大。
而另一个可能的用途,是推动重返美国主板上市。
2025年11月,郭谨一曾公开表示瑞幸正积极推动在美主板重新上市,尽管官方随后回应称没有确定的时间表,但这个信号本身已经足够明确。
穆巴达拉的战略入股,恰好为瑞幸提供了国际资本层面的背书。
一旦重返主板,流动性和估值通常同步提升。
粉单市场日均成交额仅数百万美元,大多数美股基金和ETF无法参与交易,也缺乏期权市场与融资融券机制。
而机构普遍预计,瑞幸重返主板后合理PE有望提升至18-22倍。
04
结语
从北京银河SOHO的第一家门店,到覆盖全球3.6万家门店的咖啡帝国,瑞幸这十年的故事,比许多小说都更戏剧化。
但咖啡这个行业从来不缺戏剧性。
星巴克用了50年教会中国人喝咖啡,瑞幸用了不到10年把咖啡变成了9块9的日常消费品。
而下一个十年,或许茶饮会和咖啡彻底融合,喝奶茶的和喝咖啡的人群正在逐渐重合,瑞幸还能否守住如今的地位?
对于瑞幸而言,如今重要的不再是过去,甚至也不是现在,而是它在下一个十年里能否继续改写行业规则。
至于瑞幸最后的结局,只有时间能给出答案。(全文完)
责任编辑:张恒星

 【