
这种多产品线的协同推进,意味着大疆靠的早已不是单一爆款,而是一套覆盖日常记录、户外运动和穿戴拍摄的立体产品矩阵。当多数新入局者还在对现有配置做微调时,大疆通过持续的形态创新与场景挖掘,掌握了手持智能相机的产品定义权。
供应链抗周期能力:零部件涨价潮下的成本韧性
相比产品矩阵的迭代,产业链上游的抗风险能力,正在成为拉开厂商差距的隐形分水岭。
2026 年上半年,大容量存储芯片等核心零件价格大涨,整个硬件行业成本明显上升。对于供应链积累相对薄弱的厂商而言,上游元器件涨价直接挤压了利润空间,只能在“减配”还是“涨价”之间二选一,最终削弱了产品的竞争力。
在此背景下,供应链的协同与抗周期调节能力显得尤为关键。IDC此前在一季度的报告中就曾提到,大疆完善的供应链体系为其提供了卓越的成本韧性。面对核心零部件的价格剧烈波动,大疆在确保新品高配大存储的前提下,维持了稳定的交付节奏与具备竞争力的价格。
业内分析人士认为,大疆手持影像设备的核心零部件——包括微型机械三轴增稳云台、定制传感器模组、图像处理芯片及专用电池系统,大部分属于自研或深度定制开发,而非依赖行业通用方案。这种底层研发与制造的深度绑定,让它设计源头便具备了成本控制的主动权。
与此同时,规模效应又进一步加固了这种壁垒。以 Pocket 3 为代表的机型,在不到两年时间内全球累计销量就突破了千万台,把前期的研发和开模成本大幅摊薄。既有深度定制、又有规模优势,让大疆把外部价格波动的压力消化在体系内部,形成了对手短期难以追赶的供应链壁垒。
全球化触手:遍及100多个国家和地区的渠道网络
在产品研发与供应链把控力之外,全球化渠道与服务网络的深度布局,则是大疆巩固其全球市场份额的第三个关键支点。
作为具备强体验属性的精密影像硬件,手持智能相机的购买决策高度依赖消费者的真实上手感知,包括握持手感、机械增稳的响应速度以及复杂环境下的成片质感。这些细节隔着屏幕很难完全体会。
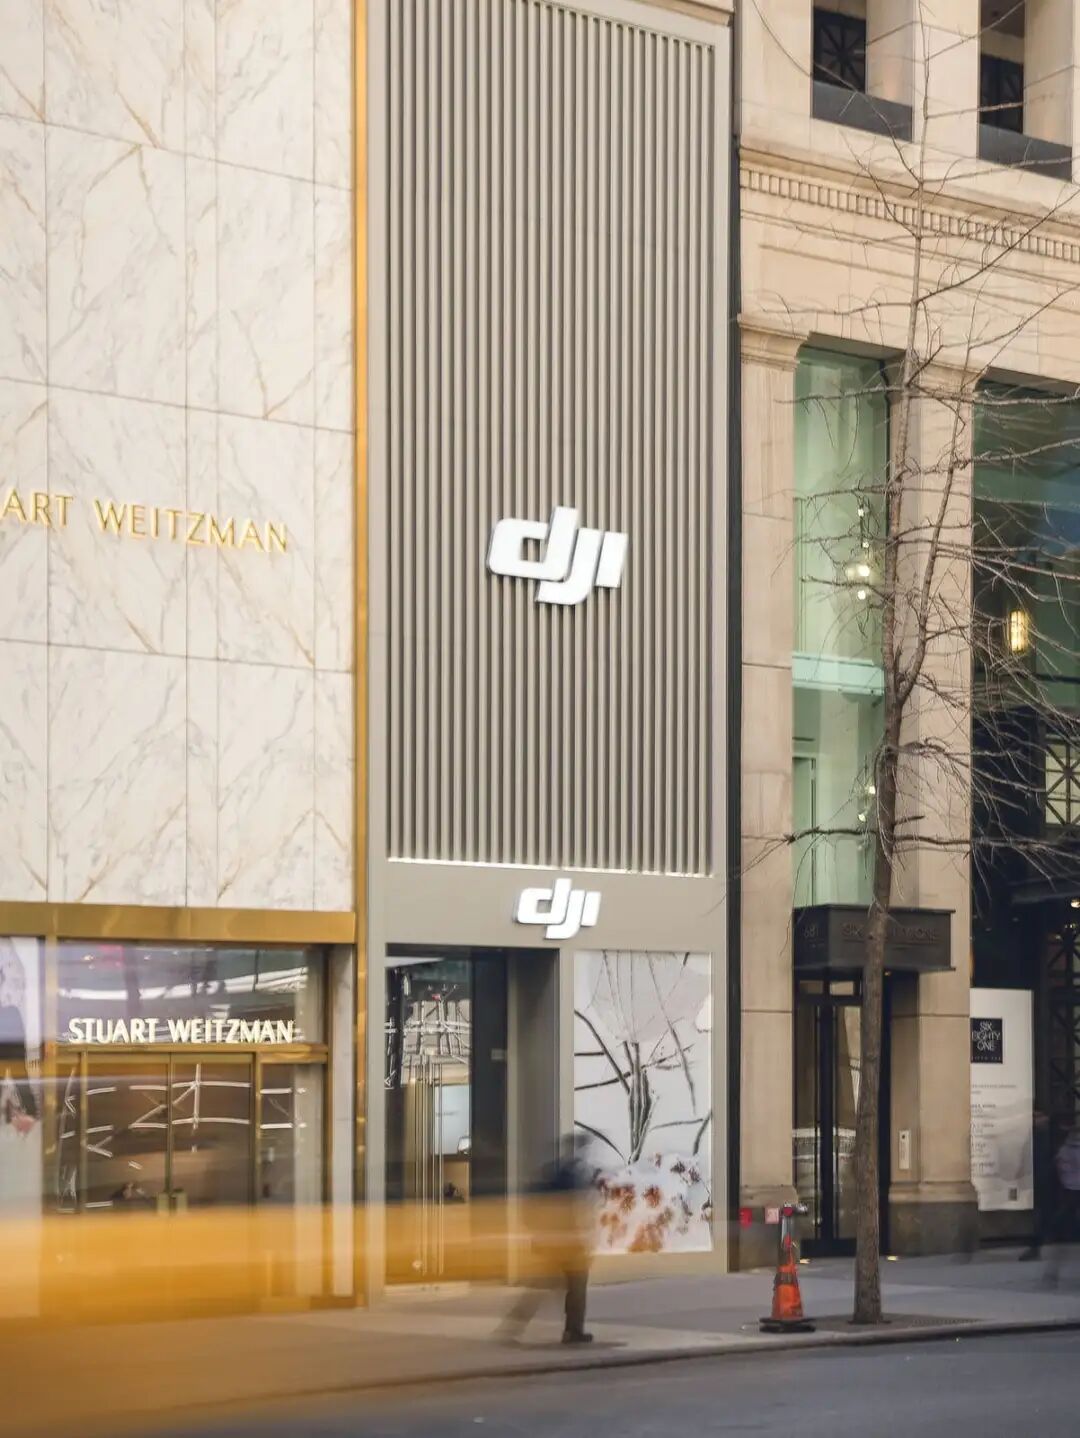
截至目前,大疆的业务和服务网络已经遍及全球100多个国家和地区。近年来,其零售触角早已延伸至国际主流商圈,先后入驻英国伦敦摄政街、美国纽约第五大道等世界顶级商业街区。
将标准化门店开进全球顶尖商圈,其战略意义在于建立直接面向全球消费者的实体交互枢纽,将复杂的工程科技转化为可感知、可试用的标准化零售体验。结合不同区域的本地化售后支持体系,大疆在线下建立起了坚实的用户信任与品牌心智。
从未来空间来看,IDC 测算显示,到 2030 年,全球手持智能相机市场规模预计将接近4100万台,未来五年的年均复合增速接近 20%。

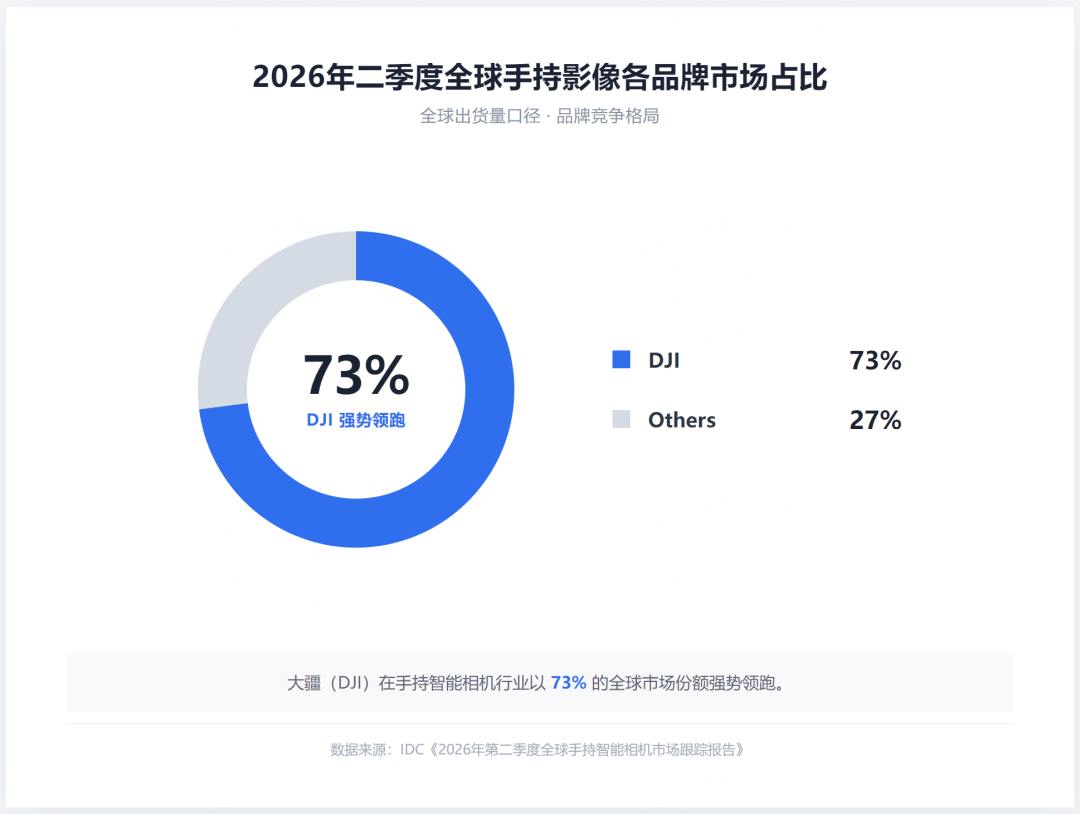
面对持续扩容的市场,大疆二季度所展现出的73%整体份额及云台相机93%的压倒性优势,反映出当前智能硬件产业竞争机制的深刻转变。单纯依靠参数叠加的打法正在失效,击中用户真实需求的产品定义能力、平抑周期的供应链体系以及覆盖全球的零售服务生态,才是一家硬件公司真正的护城河。
在全球智能硬件产业链重构的浪潮中,中国科技企业的出海路径也在发生深层次跃迁:从以往单纯输出供应链产能与成本优势,逐步迈向掌握核心品类定义权、自主建立行业标准的新阶段。
责任编辑:孙同怀


 【