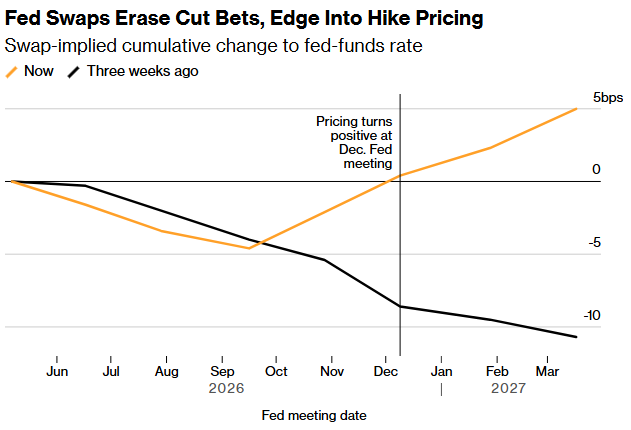
基于此,摩根大通对全球石油市场发出了严峻评估,警告称美伊冲突造成的供应中断可能将布伦特原油价格推高至150美元,并将美国通胀率抬升至4%,同时导致美联储按兵不动直到2027年。高盛和美国银行也加入“推迟利率下调预测”阵营的华尔街大行。他们认为,就业和通胀数据都支撑了美联储至少在今年年底前维持利率不变的理由。
在这场跨资产动荡中,最核心的变量莫过于美债收益率的急剧攀升。作为“全球资产定价之锚”,10年期美国国债收益率深刻影响着从抵押贷款、企业贷款到主权债务的全球借贷成本——美债收益率每变动一个基点,全球资产都要跟着重定价。而此刻,这只“锚”正在剧烈摆动。
纵观市场动态,各期限美债收益率全线飙升。30年期美债收益率一度升破5%,成为长期限债券中率先突破5%心理关口的品种。5年期收益率进一步站稳4%上方,2年期攀升至4%,10年期收益率突破4.5%。更值得警惕的是,受伊朗冲突引发的能源成本飙升预期驱动,10年期收益率本周一度逼近5%这一2007年以来的标志性水平。

这一波升幅之大,从起点的鲜明对比中可见一斑。2月下旬美以袭击伊朗之前,10年期美债收益率仅3.94%。换言之,不足三个月,全球最重要的利率基准已攀升超52个基点。如此幅度的上移,已经触发了全球风险资产的全面重估:美债收益率攀升直接提高了无风险利率,压制股票等高估值资产,全球主要股指普遍承压,科技股等成长板块跌幅尤为显著。与此同时,英国30年期国债收益率触及5.81%,创1998年以来最高水平,欧洲债券市场同步遭到抛售。
从利率曲线结构看,长端收益率的攀升明显快于短端,30年期与5年期利差维持在约90个基点,收益率曲线呈现典型的“熊陡”格局。这意味着市场正在同时定价两个层面:短端反映加息预期对政策利率的重估,长端则反映通胀持续高企、债务供给扩大和财政信用风险溢价的回归。
“市场定价逻辑发生根本性逆转:从降息预期收窄彻底转向加息恐慌,”国信证券分析师在一份报告中指出。利率期货市场已完全剔除年内降息的可能,反而开始定价美联储在2026年内实施的加息概率。
10Y美债5%关口之争:华尔街的鹰鸽对决
随着10年期美债收益率逼近4.5%的“心理生死线”,华尔街正陷入一场激烈辩论。标准银行G10策略主管史蒂文·巴罗预言,10年期美债收益率今年将触及5%,这一预测比彭博策略师年末平均预测值高出80多个基点。巴罗称:“这一观点并非由战争主导,只是被战争强化了。美联储可能会保持过于宽松的政策,结构性通胀压力正在上升”。他列举了一系列供给侧因素,包括全球供应链瓶颈、气候变化的持续影响以及收紧的移民政策限制了劳动力供应。
不过,要让10年期收益率真正突破5%,仍需要更大规模的抛售。对于交易员而言,这是一个具有重要心理意义的门槛。巴罗本人也坦言,“市场目前能够守住4.5%的收益率,且我们还没有真正持续升至5%,这并不意味着未来不会发生”。

从空头动能来看,摩根大通截至5月11日的客户调查显示,投资者空头头寸已升至13周以来的最高水平,看跌情绪正在系统性积累。在SOFR期权市场,交易员正积极寻求对冲未来数周内更多加息预期被定价的风险。摩根大通资产管理固定收益投资组合经理Kelsey Berro指出:“市场一直非常有效地在对‘能源价格上涨将导致通胀在更长时期内维持高位’这一现实进行重新定价”。
美债收益率作为全球资产定价之锚,其每一次升降都牵动全球数十万亿美元资产的重新定价,而今,这只锚前所未有地剧烈摆动。日本投资者的历史性减持,既是本轮宏观变局的注脚,也是链条传导中的关键一环。随着10年期美债收益率逼近4.5%的关键位,30年期已突破5%,2年期重回4%附近,市场已明确进入了高利率、高通胀、高波动的“三高”新范式。
责任编辑:朱赫楠